



Je décris ma rechercheDémarrer

Immobilier en Upsala :
Nous sommes 100% du côté de l'acheteur

Drapeau français circulaire avec trois bandes verticales bleu, blanc et rouge.
Chasseur immo français, basé sur place
Emoji de détective avec chapeau, loupe et cheveux gris.
Repère, visite, et trie à votre place
Médaille d'or avec un ruban rouge indiquant la première place.
Négocie chaque euro dans votre camp
Symbole dollar vert sur fond blanc.
Vous payez le juste prix, point
Logo BFMTVLogo Le ParisienLogo France 2Logo L'OBSLogo franceinfoLogo Routard.com

Que cherchez vous en Upsala ?

Décrivez votre projet, un de nos chasseurs immos cherchera le bien idéal pour vous

Pourquoi faire appel à un chasseur immobilier ?

Temps passé par l'acheteur
Symbole d'information en cercle bleu foncé sur fond transparent.
Quand vous cherchez seul, environ 85% du temps est consacré aux recherches, et 15% aux visites. Avec un chasseur, vous ne faites que les visites
Icône de fermeture (croix)
Accès au off-market
Prix d'achat
Pré-visites en visio
Formalités sécurisées
Symbole d'information en cercle bleu foncé sur fond transparent.
Satisfaction client
20% seulement d'acheteurs satisfait d'après l'étude Crédit Foncier de 2018. Remoters obtient de son côté une note de 4/5 ou 5/5 dans 95% des cas
Icône de fermeture (croix)

Acheter seul à l'étranger

140 heures
Icône rouge de croix X sur fond blanc.
Négociation très difficile
Icône rouge de croix X sur fond blanc.
20%

Acheter avec Remoters

20 heures
14% de remise obtenue en moyenne
95%
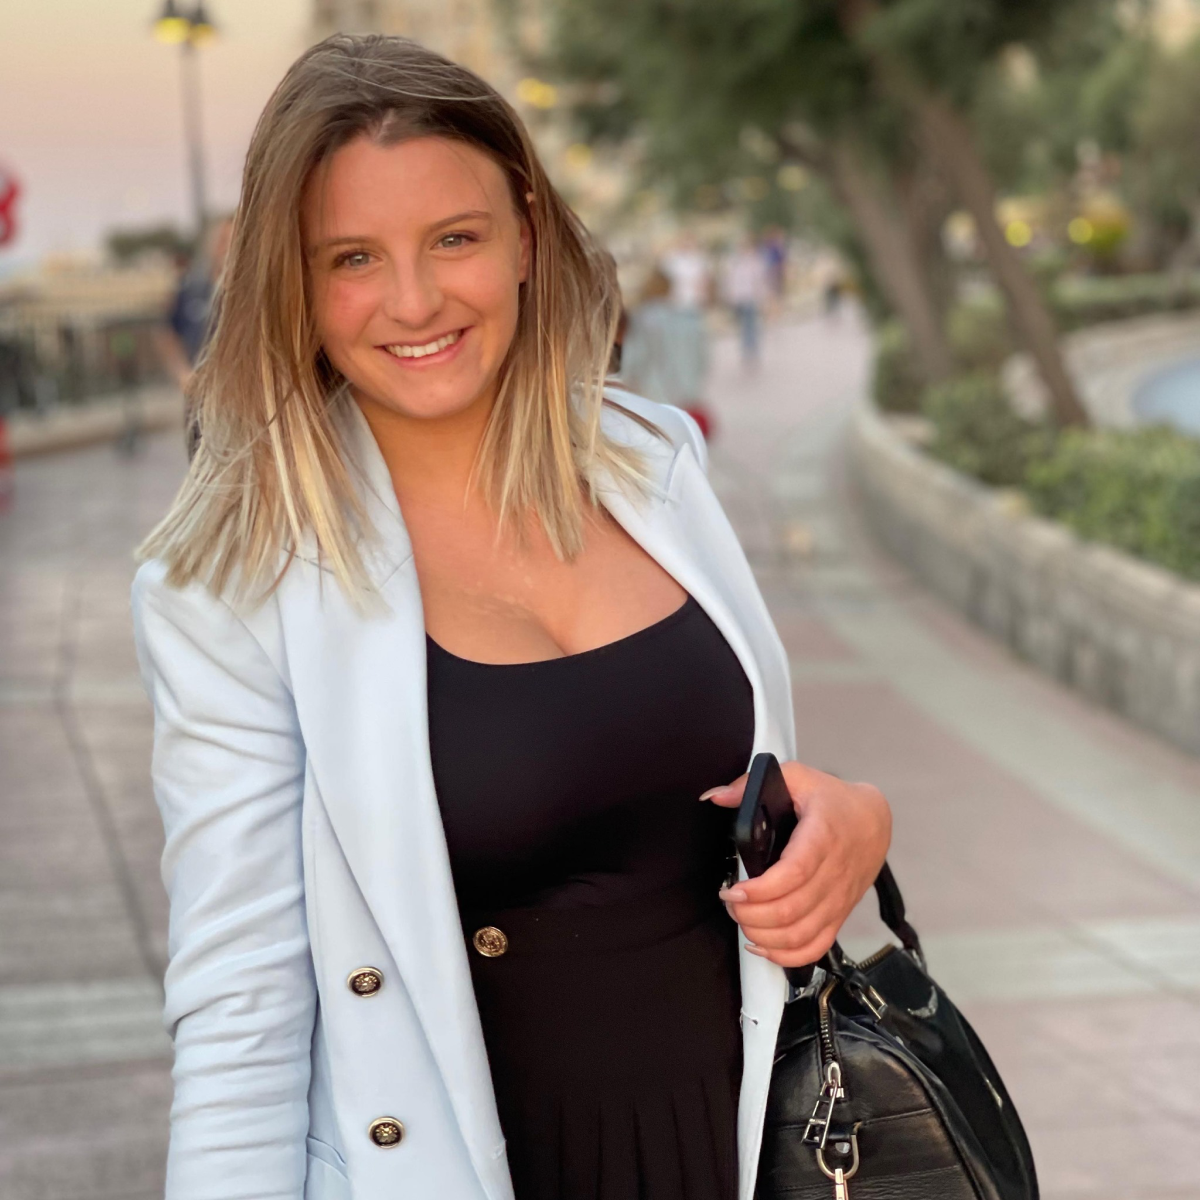
Photo de Anais, chasseur immobilier à Uppsala

Anais, ou un autre de nos chasseurs en Upsala, prendra en charge votre recherche

Guide local de l’achat immobilier

Acheter un bien immobilier

La compra de un inmueble en Uppsala es un proceso accesible tanto para los residentes suecos como para los compradores extranjeros, sin ninguna restricción ligada a la nacionalidad. Aquí tiene un resumen conciso de lo que puede esperar:

  1. Sin restricciones de propiedad: Cualquier persona, independientemente de su nacionalidad o residencia, puede adquirir un inmueble en Uppsala y registrar el título de propiedad ante el Lantmäteriet.
  2. Sistema de subasta abierta: Los inmuebles se venden mediante un proceso de subasta transparente y abierto (budgivning) gestionado por el agente inmobiliario. Las ofertas no tienen valor jurídicamente vinculante hasta que se firma un contrato por escrito.
  3. Honorarios de agencia a cargo del vendedor: Los compradores no pagan comisión al agente inmobiliario. Este coste lo asume el vendedor (generalmente entre el 1,5 % y el 5 % del precio de venta).
  4. Gastos obligatorios a cargo del comprador: Los derechos de registro (lagfart) ascienden al 1,5 % del precio de compra, a los que se suman 825 SEK, además de los gastos de constitución de hipoteca (pantbrev) por un importe del 2 % de cualquier nuevo préstamo hipotecario en caso de financiación.
  5. Plazo de registro del título: El comprador debe presentar una solicitud de lagfart ante el Lantmäteriet en un plazo de tres meses desde la fecha de adquisición.
  6. Financiación para no residentes: Los bancos suecos pueden conceder préstamos a no residentes caso por caso, pero las aprobaciones siguen siendo poco frecuentes. Generalmente se exige una entrada del 30 al 50 % o más. Muchos compradores no residentes optan por una compra al contado.
  7. Contexto del mercado: Uppsala figura entre los mercados con mayor revalorización de Suecia en 2025, impulsada por una demanda sostenida de la comunidad universitaria y de familias que se trasladan desde Estocolmo. El precio medio de los pisos se sitúa en torno a 39.000-40.000 SEK por m², y el precio medio de las viviendas unifamiliares en torno a 5.000.000-5.200.000 SEK.
  8. Documentos clave: Pasaporte en vigor, justificante de fondos o preaprobación de préstamo hipotecario, y número de coordinación sueco (samordningsnummer) para los no residentes.

Prix par type de bien

Fourchettes de prix selon la surface, la typologie et l’usage du logement.

Los precios de compra en Uppsala varían considerablemente según el tipo de inmueble. Las siguientes cifras proceden de los datos de mercado de Svensk Mäklarstatistik, Widerlöv y Mäklarvärde para 2024-2025:

  • Bostadsrätt (piso en cooperativa de vivienda):
    • Media a escala de la ciudad: en torno a 39.380-40.197 SEK por m² (fuente: Svensk Mäklarstatistik, enero de 2025; Mäklarvärde, 2025)
    • Precio de venta total medio: en torno a 2.641.000-2.666.000 SEK (fuente: Dagensfastigheter, noviembre de 2024; Widerlöv, 2025)
    • Barrios céntricos (Innerstaden, Luthagen): 50.000-70.000 SEK por m²
    • Barrios intermedios (Eriksberg): 35.000-50.000 SEK por m²
    • Barrios periféricos (Gottsunda, Gränby): 25.000-35.000 SEK por m²
  • Villa / småhus (vivienda unifamiliar o adosada):
    • Precio medio por m²: en torno a 38.245-38.769 SEK por m² (fuente: Widerlöv, 2025)
    • Precio de venta total medio: en torno a 4.989.000-5.201.000 SEK (fuente: Widerlöv, 2025)
    • Precio medio por m² en el condado de Uppsala: en torno a 36.577 SEK por m² en 2025 (fuente: Newsworthy/SCB, diciembre de 2025)
  • Radhus (casa adosada): Los precios se sitúan generalmente entre los de los bostadsrätter y las villas, según la ubicación y la superficie.

Como referencia, el precio medio nacional de las viviendas de una o dos plantas en Suecia se situó en 3,8 millones de SEK en el cuarto trimestre de 2025 (fuente: Statistics Sweden / SCB, T4 2025). Los precios de las villas en Uppsala superan esta media nacional, lo que refleja la fuerte demanda estructural de la que se beneficia la ciudad.

Prix et profils des quartiers

Les secteurs à comparer selon le budget, le mode de vie et le projet d’achat.

El mercado de compra inmobiliaria en Uppsala está segmentado por barrios, con variaciones de precio significativas entre el centro histórico y los barrios periféricos.

  • Innerstaden (centro de la ciudad) y Luthagen: Los sectores más buscados y más caros. Luthagen —en particular Främre Luthagen— presenta los precios de compra más elevados para los bostadsrätter en Uppsala. Los precios de compra de los pisos en estos barrios céntricos se sitúan entre aproximadamente 50.000 y 70.000 SEK por m² (fuente: Boio.se, enero de 2025). La zona ofrece una proximidad inmediata a la catedral de Uppsala, la universidad y las principales calles comerciales. La arquitectura histórica y la escasa oferta disponible sostienen precios premium.
  • Eriksberg: Un barrio residencial intermedio muy apreciado, atractivo para familias y profesionales. Los precios de compra de los pisos oscilan entre aproximadamente 35.000 y 50.000 SEK por m² (fuente: Boio.se, enero de 2025). La calidad de los colegios y la presencia de zonas verdes hacen de él un mercado estable.
  • Gottsunda: El barrio más asequible para la compra de vivienda en Uppsala, con precios de pisos entre aproximadamente 25.000 y 35.000 SEK por m² (fuente: Boio.se, enero de 2025). La zona está experimentando una importante renovación urbana, con más de 5.000 viviendas nuevas planificadas, nuevos colegios y mejores equipamientos públicos (fuente: Europan-Europe.eu). Representa así un barrio a seguir para los compradores que buscan un precio de entrada más bajo con potencial de revalorización a largo plazo.
  • Gränby y barrios periféricos: Ofrecen precios de compra más asequibles e inmuebles más grandes, especialmente para familias que desean comprar viviendas unifamiliares (villor). Estas zonas cuentan con buenas conexiones de transporte hacia el centro de la ciudad.

El precio de compra medio a escala de la ciudad para los bostadsrätter se situaba en torno a 39.380-40.197 SEK por m² a principios de 2025 (fuente: Svensk Mäklarstatistik, enero de 2025), es decir, aproximadamente un 10 % por debajo de la media nacional sueca, lo que hace de Uppsala una opción comparativamente asequible para los compradores excluidos del mercado de Estocolmo.

Évolution du marché immobilier

Dynamique des prix, niveau de demande et biens les plus recherchés.

El mercado de compra inmobiliaria en Uppsala ha seguido de cerca el ciclo nacional sueco, con sus propias dinámicas distintivas impulsadas por la población universitaria de la ciudad y su proximidad a Estocolmo.

Auge 2020-2021: Unos tipos de interés cercanos a cero y una mayor demanda de espacio ligada a la pandemia alimentaron una fuerte subida de los precios en toda Suecia, Uppsala incluida.

Corrección 2022-2023: Las rápidas subidas de tipos del Riksbank desencadenaron una corrección significativa del mercado. A escala nacional, los precios retrocedieron en torno a un 16 % respecto a su máximo, extendiéndose la caída durante casi dos años (fuente: Investropa, septiembre de 2025). En Uppsala, la proporción de anuncios de bostadsrätter con reducción de precio alcanzó su punto máximo en torno al 23 % en el otoño de 2023 (fuente: Widerlöv, 2025).

Recuperación 2024: El Riksbank comenzó a flexibilizar sus tipos de referencia en 2024, marcando un punto de inflexión claro. Los precios nacionales progresaron modestamente entre un 2 y un 3 % en 2024 (fuente: Investropa, septiembre de 2025). Uppsala mostró señales de estabilización, con precios de villas y volúmenes de transacciones que comenzaron a recuperarse.

Aceleración 2025: Uppsala y Lund fueron identificadas como mercados con un crecimiento anual de precios del 8 al 9 %, impulsado por una demanda universitaria sostenida (fuente: Investropa, septiembre de 2025). Los tipos medios de los préstamos hipotecarios a tipo fijo cayeron desde un máximo superior al 4 % en 2023 hasta aproximadamente el 2,85-3 % a mediados de 2025 (fuente: Investropa, 2025). En el condado de Uppsala, el número de villas vendidas en 2025 alcanzó un nivel récord desde hace más de una década (fuente: Newsworthy/SCB, diciembre de 2025).

Niveles de precios actuales: El precio medio por metro cuadrado de los bostadsrätter en Uppsala se situaba en torno a 39.380-40.197 SEK/m² a principios de 2025 (fuente: Svensk Mäklarstatistik / Mäklarvärde, 2025). El precio medio de una villa en el municipio de Uppsala alcanzaba aproximadamente 5.201.000 SEK, es decir, unos 38.769 SEK/m² (fuente: Widerlöv, 2025).

Budget total et fiscalité

Prix d’acquisition, taxes, honoraires et dépenses à prévoir en complément.

Al comprar un inmueble en Uppsala, los compradores deben prever un presupuesto que vaya más allá del precio de compra acordado. Los principales gastos obligatorios son los siguientes:

  • Impuesto de registro (lagfart): 1,5 % del precio de compra (o del valor fiscal oficial, el que sea mayor), más unos gastos administrativos fijos de 825 SEK pagaderos al Lantmäteriet (fuente: Investropa, septiembre de 2025; Expat Focus, 2025).
  • Gastos de constitución de hipoteca (pantbrev): 2 % del importe de cualquier nueva escritura hipotecaria, más unos gastos fijos de 375 SEK por escritura. Si ya existen pantbrev registrados sobre el inmueble por un valor suficiente, no es necesaria ninguna nueva emisión (fuente: Räkna.nu, 2025).
  • Comisión del agente inmobiliario: En Suecia, corre a cargo del vendedor y no del comprador. La comisión del lado del vendedor se sitúa generalmente entre el 1,5 % y el 5 % del precio de venta (fuente: Expat Focus, 2025).
  • Gastos legales y de asesoría: Opcionales pero recomendados para los compradores extranjeros; suelen representar entre el 1 % y el 1,5 % del precio de compra si se contrata a un abogado (fuente: Investropa, 2025).
  • Inspección técnica del inmueble (besiktning): Se recomienda encarecidamente un diagnóstico técnico para las viviendas unifamiliares; el coste varía según el tamaño del inmueble y el inspector elegido.

Para un comprador sin financiación hipotecaria y con una asistencia jurídica mínima, los gastos de cierre obligatorios representan aproximadamente un 1,5 % del precio de compra, a los que se suman los gastos fijos. Para una compra financiada mediante préstamo, los gastos de pantbrev añaden un 2 % adicional sobre el importe del nuevo préstamo.

Impuesto municipal sobre bienes inmuebles: Desde 2024, Suecia aplica un impuesto municipal sobre bienes inmuebles (fastighetsskatt/fastighetsavgift) fijado en el 0,75 % del valor imponible del inmueble, con un tope de 9.525 SEK al año para los edificios de uso residencial (fuente: Investropa, 2024). Los bostadsrätter (pisos en cooperativa de vivienda) no están directamente sujetos a este impuesto; es la asociación de vivienda la que lo paga de forma colectiva.

Impuesto sobre plusvalías en una futura reventa: Se aplica un tipo efectivo del 22 % sobre las plusvalías obtenidas en la venta de una vivienda privada (30 % sobre dos tercios del beneficio), vigente en 2025 (fuente: Expat Focus, 2025).

Étapes de l’acquisition

Le déroulement du projet depuis la définition des critères jusqu’à la remise des clés.
  1. Organizar la financiación y obtener una preaprobación de préstamo (lånelöfte): Antes de asistir a las visitas, obtenga un acuerdo de préstamo por escrito de un banco o entidad de crédito sueca. Esto confirma su presupuesto y demuestra su seriedad ante vendedores y agentes.
  2. Buscar inmuebles y asistir a las visitas (visningar): Los inmuebles aparecen principalmente anunciados en Hemnet, Booli y las webs de las agencias inmobiliarias. Las visitas abiertas suelen celebrarse en horarios fijos; inscríbase con antelación ante el agente inmobiliario.
  3. Encargar una inspección del inmueble (besiktning): Para viviendas unifamiliares (fastigheter), se recomienda encarecidamente una inspección técnica realizada por un inspector certificado antes de presentar una oferta. Para los bostadsrätter, revise la memoria anual y las cuentas de la comunidad de propietarios.
  4. Participar en el proceso de puja (budgivning): Las ofertas se presentan a través del agente inmobiliario encargado de la venta, normalmente por teléfono o mensaje. El agente comunica todas las ofertas a los participantes en tiempo real. Las ofertas no son jurídicamente vinculantes en esta fase (fuente: Investropa, septiembre de 2025).
  5. Firmar el contrato de compraventa (köpekontrakt): Una vez que el vendedor acepta una oferta, ambas partes firman un contrato de compraventa por escrito que especifica el precio, la identificación del inmueble, la fecha de transferencia y las condiciones aplicables. Esta es la fase jurídicamente vinculante. En este momento suele abonarse una señal (handpenning) de aproximadamente el 10 % del precio de compra.
  6. Finalizar la verificación previa y cumplir las condiciones: Todas las condiciones suspensivas (por ejemplo, confirmación de la financiación, resultado satisfactorio de la inspección) deben resolverse antes de la fecha de transferencia.
  7. Transferencia de propiedad y entrega de llaves (tillträdesdag): En la fecha acordada, se transfiere el saldo del precio de compra y se entregan las llaves al comprador. Se firma la escritura de venta (köpebrev).
  8. Inscribir el título de propiedad en el Lantmäteriet (lagfart): El comprador debe presentar una solicitud de inscripción del título de propiedad en un plazo de tres meses desde la fecha de compra. La solicitud se presenta ante el Lantmäteriet junto con la escritura de venta y el pago de las tasas de inscripción (1,5 % + 825 SEK). Sin el lagfart, no es posible inscribir una hipoteca (fuente: DLA Piper REALWORLD, 2025; Baker McKenzie, 2025).
  9. Inscribir las escrituras hipotecarias (pantbrev) si procede: Si se utiliza financiación y se necesitan nuevas escrituras hipotecarias, estas se inscriben simultáneamente o poco después del lagfart.

Documents nécessaires

Les justificatifs à préparer pour acheter et financer un bien en Italie.

Para comprar una propiedad en Uppsala como comprador extranjero, generalmente se requieren los siguientes documentos:

  • Pasaporte válido o documento nacional de identidad: Obligatorio para la verificación de identidad en cada etapa de la operación (fuente: Investropa, septiembre de 2025).
  • Número de identidad personal sueco (personnummer) o número de coordinación (samordningsnummer): Aunque la ley no lo exige estrictamente para firmar una escritura de compra, el personnummer o el samordningsnummer es indispensable para los trámites bancarios, el registro fiscal y la inscripción del título de propiedad ante el Lantmäteriet. Los no residentes que no puedan obtener un personnummer pueden solicitar un samordningsnummer ante el Skatteverket (fuente: Investropa, septiembre de 2025; Wise, 2026).
  • Justificante de fondos o acuerdo previo de préstamo: Los bancos y vendedores exigen pruebas de que el comprador puede financiar la compra. Esto incluye extractos bancarios recientes, una carta de compromiso de préstamo (lånelöfte) o justificante de activos disponibles (fuente: Investropa, septiembre de 2025).
  • Justificante de ingresos: Las entidades prestamistas exigen nóminas, contrato de trabajo o declaraciones de la renta, generalmente de los últimos dos o tres años (fuente: Expat Focus, 2025).
  • Poder notarial (fullmakt): Si un representante firma el contrato de compra en nombre del comprador, se requiere un poder notarial (fuente: Investropa, septiembre de 2025).
  • Extracto del registro de la propiedad (fastighetsregisterutdrag): Expedido por el Lantmäteriet, este documento confirma el propietario registrado, las escrituras hipotecarias existentes (pantbrev), las servidumbres y las designaciones oficiales. El comprador o su asesor debe solicitarlo antes de firmar (fuente: VLO Law Firm, 2025).
  • Memoria anual (årsredovisning) de la comunidad de propietarios: Para la compra de un bostadsrätt, debe revisarse la última memoria anual de la comunidad para evaluar su salud financiera, los gastos y los posibles préstamos pendientes (fuente: Bolån Radar, 2025).

Vérifications juridiques et techniques

Contrôles du titre, du cadastre, de la conformité et de l’état réel du bien.

Antes de firmar un contrato de compraventa en Uppsala, los compradores deben realizar una exhaustiva diligencia debida jurídica y técnica. Las siguientes comprobaciones son esenciales:

Comprobaciones jurídicas:

  • Extracto del registro de la propiedad (fastighetsregisterutdrag): Obtenido del Lantmäteriet, este documento confirma el propietario registrado, las escrituras hipotecarias existentes (pantbrev/inteckningar), las servidumbres, los derechos de paso y las designaciones oficiales del inmueble. Es la herramienta principal para verificar la claridad del título de propiedad (fuente: VLO Law Firm, 2025; Investropa, septiembre de 2025).
  • Verificación del título de propiedad: En Suecia, un contrato de compraventa por sí solo no protege plenamente frente a reclamaciones de propiedad de terceros. La inscripción formal del título (lagfart) ante el Lantmäteriet es necesaria para establecer la propiedad legal (fuente: Baker McKenzie, 2025).
  • Cargas e hipotecas: Verificar que no haya hipotecas no declaradas, cargas o litigios registrados sobre el inmueble.
  • Planeamiento urbanístico y zonificación: Consultar el plan urbanístico detallado del municipio (detaljplan) para comprender los usos permitidos, los derechos de construcción y cualquier proyecto de infraestructura que pueda afectar al inmueble.
  • Para compras de bostadsrätt: Revisar la memoria anual (årsredovisning), las cuentas y los estatutos de la comunidad de propietarios (bostadsrättsförening). Evaluar el nivel de endeudamiento de la comunidad, las cuotas mensuales (avgift) y cualquier proyecto de obras importantes o derramas extraordinarias previstas. Una comunidad con problemas financieros puede encarecer considerablemente el coste real de la compra.

Comprobaciones técnicas:

  • Inspección del inmueble (besiktning): Para viviendas unifamiliares (fastigheter), se recomienda encarecidamente una inspección técnica realizada por un inspector certificado. El comprador tiene una obligación legal de investigación (undersökningsplikt): no haber detectado un defecto que un comprador diligente habría podido descubrir puede limitar la posibilidad de reclamar una indemnización al vendedor tras la compra.
  • Certificado de eficiencia energética (energideklaration): Los vendedores de viviendas están legalmente obligados a proporcionar un certificado de eficiencia energética. Este documento permite entender los costes de calefacción y las posibles obras de mejora energética necesarias.
  • Controles medioambientales: Para inmuebles antiguos o situados en antiguos terrenos industriales, verificar que no haya contaminación del suelo ni responsabilidades medioambientales registradas.

Financement des non-résidents

Apport, crédit, justificatifs et contraintes propres aux acquéreurs étrangers.

Suecia no impone ninguna restricción legal a los ciudadanos extranjeros que deseen comprar una propiedad, pero obtener financiación hipotecaria como no residente es considerablemente más difícil que para los residentes suecos.

Marco jurídico: No existe ninguna barrera relacionada con la nacionalidad para la propiedad inmobiliaria. Un pasaporte válido es legalmente suficiente para firmar una escritura de compra e inscribir el título de propiedad ante el Lantmäteriet (fuente: Jarniascyril.com, 2025).

Bancos abiertos a solicitudes de no residentes: SEB, Swedbank y Handelsbanken pueden estudiar las solicitudes de prestatarios no residentes caso por caso, pero las aprobaciones son poco frecuentes y requieren perfiles financieros sólidos (fuente: Investropa, septiembre de 2025). Cada banco realiza una evaluación individual.

Límites del ratio préstamo/valor (LTV): La normativa sueca limita el crédito hipotecario al 85 % del valor del inmueble para los residentes. Los no residentes suelen enfrentarse a un LTV efectivo más bajo, lo que a menudo requiere una entrada del 30 al 50 % o más. Algunos bancos rechazan por completo las solicitudes de no residentes (fuente: Investropa, principios de 2026; Wise, 2026).

Normas de amortización: La ley sueca exige una amortización anual obligatoria de al menos el 2 % del capital cuando el LTV supera el 50 %, y de al menos el 1 % cuando supera el 70 % (fuente: Jarniascyril.com, 2025).

Tipos de interés: En septiembre de 2025, los tipos hipotecarios medios para residentes con buen perfil crediticio se situaban en torno al 3,1 %. Los compradores extranjeros suelen encontrarse con tipos de entre el 3,2 % y el 4,0 % o más, según el importe de la entrada, la situación laboral y el perfil financiero (fuente: Investropa, septiembre de 2025; Expat Focus, 2025).

Requisitos para no residentes:

  • Pasaporte válido y justificante de identidad
  • Documentación completa de ingresos (nóminas, declaraciones de la renta, contrato de trabajo)
  • Justificante de activos líquidos importantes o de entrada
  • Se recomienda encarecidamente disponer de un número de coordinación sueco (samordningsnummer)
  • Una cuenta bancaria sueca para las transferencias de fondos

Alternativa: Muchos compradores no residentes financian su compra en Uppsala con el capital obtenido de una propiedad en su país de origen, o realizan una compra al contado, evitando así por completo los requisitos hipotecarios suecos.

Investissement et potentiel locatif

Demande locative, loyers, rendement indicatif et règles à anticiper.

Upsala se identifica con regularidad como una de las ciudades más atractivas de Suecia para la inversión inmobiliaria, impulsada por su condición de gran ciudad universitaria y su cercanía a Estocolmo.

Potencial de rentabilidad por alquiler: Upsala destaca entre las ciudades suecas por su rentabilidad bruta por alquiler. Los apartamentos en Upsala ofrecen rendimientos de entre 5,04 % y 7,1 %, con una media urbana de aproximadamente 6,4 % (fuente: Global Property Guide, T4 2025). Los apartamentos de dos y tres dormitorios situados cerca de la universidad de Upsala superan en ocasiones el 8 % de rentabilidad bruta, debido a una demanda estudiantil constante (fuente: Investropa, septiembre de 2025).

Factores de demanda:

  • La universidad de Upsala —la más antigua y la más grande de Suecia— genera una demanda permanente durante todo el año por parte de estudiantes, investigadores y personal académico.
  • Un flujo creciente de familias en edad de trabajar que abandonan Estocolmo, atraídas por precios de compra más accesibles y buenas conexiones ferroviarias (unos 40 minutos hasta la estación central de Estocolmo).
  • Una economía local sólida, basada en los sectores de la salud, las ciencias de la vida y la tecnología.

Precios de entrada en la compra: Upsala ofrece precios de compra más accesibles que Estocolmo. Las ciudades universitarias como Upsala suelen presentar precios de entre 4.000 EUR y 6.000 EUR por m² (fuente: Investropa, septiembre de 2025), frente a niveles bastante más elevados en el centro de Estocolmo.

Revalorización del capital: Upsala y Lund registraron un crecimiento anual de precios de entre el 8 y el 9 % en 2025, de los más altos de Suecia, impulsado por la demanda universitaria y unas tasas de vacancia casi nulas (fuente: Investropa, septiembre de 2025).

Nota reglamentaria importante: Suecia cuenta con un mercado de alquiler regulado. Los propietarios que alquilan su vivienda en el mercado secundario (andrahandsuthyrning) deben cumplir con el derecho sueco de arrendamientos. Se recomienda a los inversores consultar con un asesor jurídico sobre la normativa aplicable antes de adquirir un inmueble con fines de alquiler.

Méthode de négociation

Analyse du juste prix et arguments employés pour défendre l’offre d’achat.

El sistema sueco de negociación inmobiliaria —conocido como budgivning (subasta abierta)— es particular y difiere notablemente de la mayoría de los demás mercados europeos.

Cómo funciona el budgivning:

  • Tras una visita, los compradores interesados presentan sus ofertas al agente inmobiliario encargado, generalmente por teléfono o SMS.
  • El agente comunica cada nueva oferta a todos los compradores participantes en tiempo real, creando así una dinámica de subasta transparente y abierta.
  • Las ofertas no tienen valor jurídicamente vinculante hasta que ambas partes firmen un contrato de compra por escrito (köpekontrakt). Cada una de las partes puede retirarse antes de la firma sin penalización legal (fuente: Investropa, septiembre de 2025).
  • El vendedor es libre de aceptar cualquier oferta, incluso una inferior a la puja más alta, si las condiciones le resultan más favorables.

El precio anunciado como punto de partida: En Suecia, el precio anunciado suele ser un punto de partida para la subasta, y no un precio fijo. En los mercados competitivos, los precios de venta finales superan con frecuencia el precio solicitado en un 10 a 30 % (fuente: Investropa, septiembre de 2025). En septiembre de 2025, alrededor de la mitad de las ventas residenciales en Suecia se cerraron por debajo del precio solicitado inicial, lo que indica que existen oportunidades de negociación en situaciones menos competitivas (fuente: Investropa, septiembre de 2025).

Consejos prácticos para los compradores en Upsala:

  • Consiga financiación de antemano: Los vendedores y agentes inmobiliarios prefieren claramente a los compradores que disponen de una promesa de préstamo confirmada (lånelöfte). Esto demuestra su seriedad y reduce el riesgo de que la operación fracase.
  • Fije un presupuesto máximo firme antes de entrar en un proceso de subasta y no lo supere bajo la presión de la competencia.
  • Puje pronto y de forma decidida para mostrar su seriedad, o espere a analizar el comportamiento de otros compradores: ambas estrategias pueden ser eficaces según el nivel de competencia.
  • Considere una oferta preventiva (förhandsbud): En algunos casos, un comprador puede acercarse directamente al vendedor con una oferta atractiva antes de que comience la subasta abierta, evitando así la competencia.
  • El momento es determinante: El momento óptimo para presentar una oferta por debajo del precio solicitado se sitúa al inicio del proceso, antes de que los compradores competidores hagan subir los precios.

Honoraires et contenu de la prestation

Mode de rémunération, services inclus et éventuels frais complémentaires.

En Suecia, la comisión del agente inmobiliario la paga el vendedor, y no el comprador. Los compradores no abonan honorarios de agencia directos al adquirir una propiedad en Upsala.

Comisión a cargo del vendedor: Los honorarios de los agentes inmobiliarios en Suecia suelen oscilar entre el 1,5 % y el 5 % del precio de venta final, según la experiencia del agente, el tipo de inmueble y las condiciones del mercado (fuente: Expat Focus, 2025). Algunos agentes aplican honorarios fijos o una combinación de componentes fijos y variables.

Qué incluye el servicio del agente inmobiliario (para el vendedor):

  • Valoración del inmueble y asesoramiento sobre el precio de venta
  • Preparación de la descripción del inmueble (objektsbeskrivning) y de los materiales de marketing
  • Publicación en las principales plataformas (Hemnet, Booli)
  • Organización y gestión de las visitas (visningar)
  • Gestión del proceso de subasta (budgivning): comunicación en tiempo real de todas las ofertas a todos los participantes
  • Redacción y firma del contrato de venta (köpekontrakt)
  • Coordinación de la finalización y la entrega de llaves (tillträdesdag)
  • Asistencia en la preparación del expediente de inscripción del título de propiedad

Honorarios de servicios profesionales para el comprador: En la mayoría de las transacciones inmobiliarias residenciales en Suecia, los compradores no recurren a un abogado independiente, ya que el agente gestiona todo el proceso. No obstante, se aconseja a los compradores extranjeros recurrir a un asesor jurídico independiente, especialmente para la compra de una vivienda unifamiliar (fastighet). Los honorarios legales para la representación del comprador suelen ascender a entre el 1 % y el 1,5 % del precio de compra en caso de recurrir a un abogado (fuente: Investropa, 2025).

Inspección técnica del inmueble (besiktning): El coste de un diagnóstico técnico corre a cargo del comprador o del vendedor según lo acordado entre las partes. Se trata de un coste independiente de los honorarios de agencia, muy recomendable en el caso de viviendas unifamiliares.

Préparez votre achat immobilier

Décrivez votre projet, votre budget et vos critères. Un chasseur local peut rechercher les biens, organiser les visites, vérifier les informations et vous accompagner pendant la négociation.

Décrire mon projet

Comment ça marche ?

1

Nous sélectionnons le meilleur chasseur immo en Upsala pour votre projet.

2
Votre chasseur immo recherche le bien idéal selon vos critères.
Il a accès à 100 % du marché, y compris le fameux off-market.
3
Il réalise les visites, certaines sans vous, d’autres avec vous, en physique ou à distance.
4
Il négocie le prix et les conditions.
Le chasseur est toujours à 100% du côté de l’acheteur.
5
Il vous accompagne jusqu’à à la signature de tous les documents, pour éviter les pièges.
Couple allongé sur le lit, pieds contre la tête de lit, s'enlaçant et regardant l'un l'autre.

Nos chasseurs à travers le monde !

Remoters continue de se developper !
Nous recrutons de nouveaux chasseurs, n’hésitez pas à postuler.
Carte du monde en trois panneaux avec des marqueurs rouges indiquant des emplacements en Amériques, Europe, Afrique et Asie.Je postule

Foire aux questions

Une main portant un bracelet noir pointe sur l'écran d'un ordinateur portable tandis qu'une autre main tape.

Pourquoi faire appel à un chasseur immobilier français en Upsala ?

Une recherche de logement efficace nécessite de l’organisation, du temps et un investissement personnel. Pour un achat à l'étranger, il y a par ailleurs le risque d'être perdu face à la réglementation locale qui diffère de ce qui se passe en France (avec les notaires, le cadastre, la fiscalité, etc.). Heureusement, vous avez la possibilité de déléguer votre recherche à un chasseur immobilier. Cela vous permet de gagner du temps (fini les consultations de listings d'offres, vous vous consacrez à des visites utiles) et économiser de l’argent (une partie de la mission de votre chasseur c'est de réduire les prix). Mais surtout de gagner en sérénité, avec quelqu'un qui comprend les questions que vous vous posez 🧘

Si le projet est réaliste, le chasseur immobilier élabore avec son client un cahier des charges précis, il recherche, évalue et sélectionne les biens susceptibles d’intéresser son client acheteur. Le chasseur immobilier qualifie les annonces en vérifiant les points qui ne figurent pas dans l’annonce. Il visite le bien, parfois seul, parfois avec son client, recueille et vérifie les documentations légales liées à la législation locale, et il et rédige les comptes-rendus de visite 🏠

Il fait bénéficier à son client acheteur de son réseau pour faciliter au mieux les aspects légaux et logistiques de l'acquisition. Notamment, les visites et la signature prennent souvent la forme d'un séjour sur place que le chasseur peut aider à organiser.

En bref, le chasseur immobilier apporte un accompagnement sur mesure à son client, de A à Z. Il est votre allié pour réaliser votre acquisition, le fait qu'il soit français, et inséré dans le marché local, est la meilleure garantie de réaliser votre projet dans des conditions optimales.

Une personne porte une chemise à carreaux et utilise une calculatrice bleue sur un bureau en bois.
Combien coûte le service des chasseurs immo Remoters ?

Remoters propose des chasseurs immo dans le monde entier. Le monde entier, c'est grand 😂! Les prix des biens que nous proposons varient de 500 à 20 000 € du m2 😱

Difficile dans ces conditions d'appliquer une tarification uniforme. Nous avons donc fait le choix de laisser la liberté à nos chasseurs déterminer leurs tarifs. Prenez contact avec eux, ils vous expliqueront leurs conditions, et vous pourrez mesurer par vous-même les bénéfices que vous pourrez en tirer.

Mais surtout, ne négligez pas que les frais de votre chasseur sont largement compensés par l'optimisation du prix d'achat, et la limitation du risque juridique.

Main tenant des clés avec un porte-clés en forme de maison, près d'une serrure.
Est ce que j'aurai accès à l'intégralité des offres du marché ?

Pour schématiser, il existe 3 types d'offres sur le marché immobilier :

🪧 les offres d'agences

🏠 les offres de particulier

🥷 le fameux "off market", c’est à dire les offres non-publiées

En réalisant vos recherches par vous même, vous aurez sûrement accès aux deux premiers. Encore faut il bien connaître les sites qui recensent l'intégralité des offres, et ne pas tomber dans les pièges des agences qui publient de fausses annonces (carrément fausses, ou juste périmées) dans le but d'attirer le chaland.

Nos chasseurs vous proposeront les 3 types d’offres, vérifiées avant de vous être présentées, et donc un accès à 100 % des offres du marché.

Les acquéreurs ont souvent tendance à vouloir à tout prix trouver des offres off-market. Ne vous y trompez pas : le off market, ce ne sont pas des biens qui restent cachés au marché sur le long terme : aucun vendeur n'accepterait ça. C'est surtout la possibilité de proposer un bien avant sa publication et donc de faire une proposition avant tout le monde. Un bon chasseur immobilier est capable de multiplier les opportunités off market, grâce à son tissu de relation avec des agences ou des particuliers.

Cuisine moderne avec évier double, robinet chromé, cuisinière à gaz et décorations vertes et citrons jaunes.
Chasseur immo vs Agent immo

Dans le cas d'une recherche immobilière à l'étranger, votre besoin c'est un chasseur immobilier 🕵️‍♀️

L'agent immobilier travaille pour le vendeur via un mandat de vente. ☹️‍

Le chasseur immobilier travaille pour l'acheteur via un mandat de recherche. 😀

L’agent immobilier est en recherche de mandats de vente à commercialiser pour les proposer aux potentiels acheteurs. Le chasseur immobilier n’a rien à vendre. Il recherche un bien spécifique, correspondant à un cahier des charges précis, le vôtre, auprès des particuliers et des professionnels.

L’agent immobilier conseille son client vendeur, et l’assiste jusqu’à la réalisation des formalités, dans l'intérêt du vendeur. Le chasseur immo conseille son client acheteur, et l’assiste jusqu’à la réalisation des formalités, dans l'intérêt de l'acquéreur.

Un homme en costume tenant une petite maison colorée dans sa main devant une calculatrice.
Comment choisir le bon chasseur immobilier ?

Le meilleur chasseur immobilier sera in fine celui qui vous aura permis d'acheter le bien immobilier qui répond à la plupart de vos critères et ceci, à un prix optimisé.

Ses honoraires se doivent d'être raisonnables. Il faut que ce soit une opération financière positive pour vous (que ses honoraires soient largement compensés par l'optimisation du prix que vous obtiendriez par vous-même) 🤑

Dans le cas d'une acquisition à l'étranger, nous sommes persuadé que le meilleur choix est de faire appel à un chasseur Français, implanté dans le tissu local depuis plusieurs années.Vous réduisez ainsi les risques d’incompréhension, tout en maximisant les chances que le chasseur vous trouve des bons plans que seuls les locaux connaissent.

Deux mains d'hommes serrées en signe de poignée de main, fond beige neutre.

Et si je veux devenir chasseur immobilier pour Remoters en Upsala ?

Il vous faut :

🧙‍♂️ Une solide expérience de l'immobilier local,

🌐 Des réseaux pour proposer une grande variété d'offres,

⚖️ Une connaissance approfondie de la législation,

💸 Une solide aptitude à la négociation.

🛎️ Et surtout, une grande envie de vous mettre au service des projets immobiliers de nos clients.

Si vous vous reconnaissez dans ce portrait, on ne peut que vous encourager à postuler, on sera heureux de vous compter parmi nous.

Button TextButton Text