Je décris ma rechercheDémarrer

Immobilier à Londres :
Nous sommes 100% du côté de l'acheteur

Drapeau français circulaire avec trois bandes verticales bleu, blanc et rouge.
Chasseur immo français, basé sur place
Emoji de détective avec chapeau, loupe et cheveux gris.
Repère, visite, et trie à votre place
Médaille d'or avec un ruban rouge indiquant la première place.
Négocie chaque euro dans votre camp
Symbole dollar vert sur fond blanc.
Vous payez le juste prix, point
Logo BFMTVLogo Le ParisienLogo France 2Logo L'OBSLogo franceinfoLogo Routard.com

Que cherchez vous à Londres ?

Décrivez votre projet, un de nos chasseurs immos cherchera le bien idéal pour vous

Pourquoi faire appel à un chasseur immobilier ?

Temps passé par l'acheteur
Symbole d'information en cercle bleu foncé sur fond transparent.
Quand vous cherchez seul, environ 85% du temps est consacré aux recherches, et 15% aux visites. Avec un chasseur, vous ne faites que les visites
Icône de fermeture (croix)
Accès au off-market
Prix d'achat
Pré-visites en visio
Formalités sécurisées
Symbole d'information en cercle bleu foncé sur fond transparent.
Satisfaction client
20% seulement d'acheteurs satisfait d'après l'étude Crédit Foncier de 2018. Remoters obtient de son côté une note de 4/5 ou 5/5 dans 95% des cas
Icône de fermeture (croix)

Acheter seul à l'étranger

140 heures
Icône rouge de croix X sur fond blanc.
Négociation très difficile
Icône rouge de croix X sur fond blanc.
20%

Acheter avec Remoters

20 heures
14% de remise obtenue en moyenne
95%
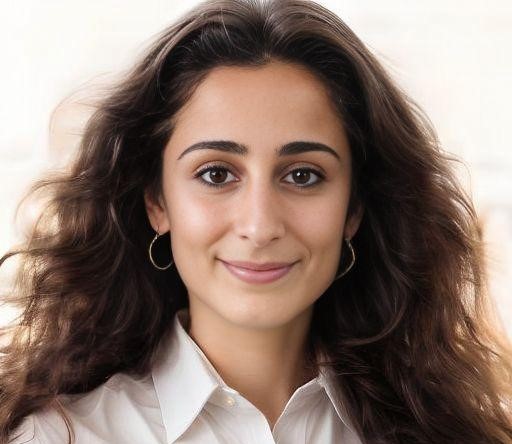
Photo de Fannie, chasseur immobilier à Londres

Fannie, ou un autre de nos chasseurs à Londres, prendra en charge votre recherche

Guide local de l’achat immobilier

Acheter un bien immobilier

Acheter un bien immobilier à Londres en 30 secondes : voici ce qu'il faut savoir.

  • Le prix d'achat moyen à Londres est d'environ 666 000 £ à 672 000 £ GBP (Rightmove / Zoopla, HM Land Registry, 2025), allant d'environ 354 000 £ GBP à Barking and Dagenham à plus de 1,2 million £ GBP à Kensington and Chelsea.
  • Prévoyez 8 à 12 % supplémentaires sur le prix d'achat pour couvrir la Stamp Duty Land Tax, les honoraires juridiques, les frais d'expertise et les frais d'enregistrement.
  • Le processus d'achat, de l'offre à la finalisation, dure en moyenne 8 à 16 semaines, selon la complexité de la chaîne de transactions et la rapidité du transfert de propriété.
  • La vente ne devient juridiquement contraignante qu'à l'échange des contrats, moment auquel un dépôt représentant généralement 10 % du prix est versé. La finalisation intervient ensuite, habituellement 1 à 4 semaines plus tard.
  • Les acheteurs non-résidents s'acquittent d'une surtaxe SDLT de 2 % supplémentaire et doivent généralement disposer d'un apport minimum de 25 à 40 % pour accéder à un financement hypothécaire.
  • Les honoraires d'agent immobilier sont à la charge du vendeur ; les acheteurs règlent leurs propres frais de notaire et d'expertise.
  • Le marché londonien a progressé d'environ 2 % en 2024 et l'indice des prix immobiliers du Royaume-Uni a enregistré une hausse annuelle de 4,7 % à fin décembre 2025 (GOV.UK).

Prix par type de bien

Fourchettes de prix selon la surface, la typologie et l’usage du logement.

Les prix d'acquisition à Londres varient considérablement selon le type de bien. Les chiffres suivants sont issus des données HM Land Registry Price Paid Data telles que rapportées par Rightmove et Zoopla (12 derniers mois jusqu'à mi-2025).

  • Appartements : Le type de bien le plus fréquemment vendu à Londres. Prix de vente moyen d'environ 505 584 £ GBP sur la dernière année (Rightmove, source HM Land Registry). La grande majorité des appartements londoniens sont vendus en leasehold ; les acquéreurs doivent vérifier la durée de bail restante ainsi que le niveau des charges de service.
  • Maisons en rangée (terraced houses) : Prix de vente moyen d'environ 773 852 £ GBP sur la dernière année (Rightmove, source HM Land Registry). Les maisons victoriennes et édouardiennes en rangée constituent le parc dominant dans les arrondissements du centre de Londres.
  • Maisons jumelées (semi-detached houses) : Prix de vente moyen d'environ 788 929 £ GBP sur la dernière année (Rightmove, source HM Land Registry). Ce type de bien est plus répandu dans les arrondissements de la périphérie londonienne.
  • Maisons individuelles (detached houses) : Le type de bien le moins courant dans le centre de Londres. Les prix varient fortement selon l'arrondissement ; dans les secteurs les plus prisés, les maisons individuelles peuvent atteindre plusieurs millions de £ GBP.
  • Biens neufs : Ils se négocient généralement à un prix supérieur à celui des biens anciens équivalents. Les acquéreurs de biens neufs en leasehold doivent porter une attention particulière aux conditions de ground rent et aux estimations de charges de service.
  • Prix au mètre carré : Dans les secteurs du centre de Londres, la moyenne est d'environ 10 000 £ à 15 000 £ GBP par m² ; dans les arrondissements périphériques, les prix se situent entre environ 5 000 £ et 8 000 £ GBP par m² (Investropa, mi-2025).

Le prix de vente moyen tous types de biens confondus à Londres est d'environ 666 649 £ GBP (Rightmove, source HM Land Registry, 12 derniers mois) ou 672 019 £ GBP (Zoopla, source HM Land Registry, 12 derniers mois).

Prix et profils des quartiers

Les secteurs à comparer selon le budget, le mode de vie et le projet d’achat.

Le marché de l'achat immobilier à Londres est fortement segmenté par arrondissement et par quartier, les prix d'acquisition reflétant l'emplacement, les liaisons de transport, le parc immobilier et les équipements locaux. Les profils suivants sont basés sur les données de l'UK House Price Index (GOV.UK, octobre–décembre 2025) et sur des sources de marché.

  • Kensington et Chelsea (SW3, SW7, W8, W11) : L'arrondissement le plus cher de Londres. Prix d'acquisition moyen d'environ 1,19–1,2 million GBP (UK HPI, GOV.UK, octobre–décembre 2025). Les rues les plus prisées de Knightsbridge, Notting Hill et Chelsea affichent des valeurs nettement supérieures. Le parc immobilier est principalement composé de maisons de ville d'époque, d'appartements de standing et d'appartements en rez-de-jardin. Forte demande de la part d'acquéreurs internationaux.
  • Cité de Westminster (SW1, W1, WC2) : Couvre Mayfair, Belgravia, Marylebone et Westminster. L'un des marchés à plus haute valeur de Londres, avec des prix moyens bien au-dessus de la moyenne londonienne. Attire des acquéreurs nationaux et internationaux en quête d'adresses au cœur de Londres.
  • Hackney et Islington (E8, N1, EC1) : Arrondissements de l'est et du nord intérieur de Londres, prisés par les acquéreurs actifs. Mélange de maisons victoriennes en rangée, de maisons de ville géorgiennes et de programmes neufs. Prix supérieurs à la moyenne londonienne mais inférieurs au centre de Londres, offrant une valeur relative pour les acquéreurs souhaitant un accès aux zones 1–2.
  • Southwark et Lambeth (SE1, SE11, SW9) : Arrondissements du sud de Londres portés par une forte dynamique de rénovation urbaine. Bermondsey, Peckham et Brixton suscitent un intérêt soutenu de la part des acquéreurs. Mélange de conversions d'époque, d'appartements neufs et de maisons victoriennes en rangée.
  • Est de Londres périphérique — Barking et Dagenham, Newham (E6, RM8, IG11) : Les arrondissements les plus accessibles financièrement de Londres. Prix d'acquisition moyen à Barking et Dagenham d'environ 354 000 GBP (UK HPI, GOV.UK, décembre 2025). Les investissements importants en infrastructures et la connexion au Crossrail (ligne Elizabeth) ont renforcé l'intérêt des acquéreurs pour ce corridor.
  • Ouest de Londres périphérique — Ealing, Hounslow, Hayes (W5, TW3, UB3) : Arrondissements périphériques accessibles, bien desservis par les transports. Proposent un mélange de maisons jumelées et de maisons en rangée à des prix inférieurs à la moyenne londonienne, attirant les acquéreurs familiaux.

Évolution du marché immobilier

Dynamique des prix, niveau de demande et biens les plus recherchés.

Le marché immobilier londonien a fait preuve de résilience ces dernières années, avec toutefois des variations notables selon les segments de prix et les arrondissements.

  • Performance 2024 : Les prix immobiliers à Londres ont progressé d'environ 2 % sur l'ensemble de l'année 2024, avec une hausse significative du volume de transactions au troisième trimestre par rapport à la même période de l'année précédente (SevenCapital, 2025). Des facteurs tels que le coût du crédit et le budget d'automne ont constitué des freins pendant une grande partie de l'année, en particulier sur les segments haut de gamme où les acheteurs internationaux ont adopté une approche prudente.
  • Tendance 2025 : Selon l'indice des prix de l'immobilier au Royaume-Uni (GOV.UK, décembre 2025), les prix moyens des logements au Royaume-Uni étaient en hausse de 4,7 % en glissement annuel en décembre 2025. Les volumes de transactions sont restés dynamiques, avec environ 100 000 transactions résidentielles enregistrées en décembre 2025 sur une base corrigée des variations saisonnières.
  • Fourchette de prix par arrondissement : En octobre 2025, l'arrondissement londonien le plus cher pour l'acquisition immobilière était Kensington et Chelsea, avec un prix d'achat moyen d'environ 1 190 000 £ GBP. L'arrondissement le plus abordable était Barking et Dagenham, avec une moyenne d'environ 354 709 £ GBP (UK House Price Index, GOV.UK, octobre 2025).
  • Contraintes d'offre : Les livraisons de logements à Londres en 2024 ont atteint leur niveau le plus bas depuis le début des années 2020, maintenant une pression structurelle sur l'offre qui continue de soutenir les valeurs dans la plupart des arrondissements (Norada Real Estate, citant les données du GLA, 2024).
  • Prix au mètre carré : Les secteurs du centre de Londres affichent en moyenne environ 10 000 à 15 000 £ GBP par m², tandis que les arrondissements périphériques se situent entre environ 5 000 et 8 000 £ GBP par m² (Investropa, mi-2025).

Budget total et fiscalité

Prix d’acquisition, taxes, honoraires et dépenses à prévoir en complément.

Lors de l'achat d'un bien immobilier à Londres, le prix d'acquisition affiché ne représente qu'une partie du budget total. Les acheteurs doivent prévoir plusieurs frais supplémentaires qui peuvent représenter 8 à 12 % en sus du prix d'achat convenu, selon leur profil et la valeur du bien.

  • Stamp Duty Land Tax (SDLT) : À compter du 1er avril 2025 (GOV.UK), les taux résidentiels standard s'appliquent par tranches : 0 % jusqu'à 125 000 £ ; 2 % de 125 001 £ à 250 000 £ ; 5 % de 250 001 £ à 925 000 £ ; 10 % de 925 001 £ à 1,5 million £ ; 12 % au-delà de 1,5 million £. Les primo-accédants bénéficient d'un taux de 0 % jusqu'à 300 000 £ et de 5 % entre 300 001 £ et 500 000 £ (l'abattement est perdu si le prix d'achat dépasse 500 000 £). Les acheteurs qui possèdent déjà un autre bien résidentiel d'une valeur égale ou supérieure à 40 000 £ n'importe où dans le monde s'acquittent d'une surtaxe supplémentaire de 5 % sur toutes les tranches (relevée de 3 % en octobre 2024, selon GOV.UK). Les résidents non britanniques paient une surtaxe additionnelle de 2 % en sus de tous les autres taux applicables (GOV.UK, 2025).
  • Frais de notaire / solicitor : Les honoraires juridiques pour un achat à Londres s'échelonnent généralement entre 1 350 £ et 3 500 £ hors TVA, selon la valeur du bien et la complexité du dossier (Osbornes Law, 2025). Les débours — notamment les recherches auprès des autorités locales, les vérifications relatives à l'assainissement, à l'environnement et à l'urbanisme — représentent environ 500 £ supplémentaires.
  • Expertise du bien : Un rapport RICS de niveau 2 (HomeBuyer Report) ou un diagnostic structurel de niveau 3 est vivement recommandé. Les coûts varient d'environ 400 £ à 1 500 £ selon la taille, l'ancienneté du bien et le type d'expertise (RICS ; SurveyMatch, 2025).
  • Frais de dossier et d'évaluation hypothécaire : Les établissements prêteurs facturent généralement des frais de montage ou de dossier (souvent entre 999 £ et 2 000 £) ainsi que des frais d'évaluation, dont le montant varie selon le prêteur et la valeur du bien.
  • Frais d'enregistrement au Land Registry : Payables à la finalisation de la vente ; calculés selon un barème progressif basé sur le prix d'achat.
  • Honoraires d'agence immobilière : En Angleterre, les honoraires d'agence sont à la charge du vendeur, et non de l'acheteur. L'acheteur ne verse aucune commission à l'agent du vendeur.

La SDLT doit être réglée dans les 14 jours suivant la finalisation de la vente ; votre solicitor se charge normalement de ce paiement dans le cadre de la procédure de transfert de propriété (GOV.UK, 2025).

Étapes de l’acquisition

Le déroulement du projet depuis la définition des critères jusqu’à la remise des clés.
  1. Évaluer vos finances et définir votre budget : Déterminez votre prix d'achat maximum en fonction de votre épargne, de vos revenus et de votre capacité d'emprunt. Prenez en compte la SDLT (Stamp Duty Land Tax), les frais juridiques, les coûts d'expertise et les autres dépenses liées à l'acquisition.
  2. Obtenir un accord de principe hypothécaire (AIP) : Contactez un prêteur ou un courtier en crédit immobilier pour obtenir un accord de principe. Celui-ci confirme le montant que le prêteur est disposé à vous accorder en principe et renforce votre position au moment de formuler une offre.
  3. Recherche du bien : Effectuez vos recherches via les portails immobiliers (Rightmove, Zoopla), les agents immobiliers et les chasseurs immobiliers. Participez aux visites et présélectionnez les biens correspondant à vos critères.
  4. Formuler une offre : Soumettez votre offre à l'agent immobilier, généralement par écrit. En Angleterre et au Pays de Galles, les offres ne sont pas juridiquement contraignantes à ce stade. Négociez le prix et les éventuelles conditions (par exemple : équipements inclus, calendrier de finalisation).
  5. Offre acceptée — mandater un solicitor : Une fois votre offre acceptée, mandatez un solicitor spécialisé en droit immobilier (conveyancing) ou un conveyancer agréé. Le solicitor du vendeur transmettra un dossier de contrat préliminaire.
  6. Commander une expertise du bien : Faites réaliser une expertise indépendante RICS (niveau 2 ou niveau 3) après l'acceptation de l'offre, mais avant l'échange des contrats. Les conclusions de l'expertise peuvent justifier une nouvelle négociation du prix.
  7. Conveyancing et recherches juridiques : Votre solicitor effectue la vérification juridique préalable : examen des titres de propriété, envoi de questions au solicitor du vendeur et commande des recherches (autorité locale, assainissement, environnement, urbanisme). Le gouvernement britannique vise un délai de traitement de 10 jours ouvrés pour les recherches auprès des autorités locales en 2025 (GOV.UK).
  8. Évaluation hypothécaire et offre formelle : Votre prêteur procède à une évaluation du bien et, s'il est satisfait, émet une offre de prêt formelle.
  9. Échange des contrats : Les deux parties signent et échangent les contrats. La transaction devient juridiquement contraignante. L'acheteur verse un acompte — généralement 10 % du prix d'achat — au moment de l'échange. Une date de finalisation est convenue.
  10. Finalisation (completion) : Le solde restant est transféré au solicitor du vendeur. Les clés sont remises. Votre solicitor règle la SDLT auprès de HMRC dans un délai de 14 jours et enregistre le titre de propriété à votre nom auprès du HM Land Registry.

Documents nécessaires

Les justificatifs à préparer pour acheter et financer un bien en Italie.

Pour procéder à l'achat d'un bien immobilier à Londres, les acquéreurs doivent fournir un ensemble de documents à leur solicitor (notaire/avocat spécialisé) et, le cas échéant, à leur établissement prêteur. Les vérifications anti-blanchiment d'argent (AML) constituent une obligation légale dans toutes les transactions immobilières au Royaume-Uni (UK Money Laundering Regulations).

  • Justificatif d'identité : Un passeport en cours de validité ou une carte nationale d'identité (pour les ressortissants de l'UE/EEE). Un permis de conduire peut être accepté en tant que document secondaire.
  • Justificatif de domicile : Une facture de service public récente, un relevé bancaire ou un courrier officiel datant de moins de trois mois, indiquant votre adresse de résidence actuelle.
  • Justificatif de fonds et d'origine des fonds : Des relevés bancaires couvrant les trois à six derniers mois, attestant de l'origine de l'apport personnel et de tout fonds complémentaire. Si les fonds proviennent d'une vente immobilière, d'une donation, d'un héritage ou d'un investissement, des justificatifs complémentaires seront exigés. Les vérifications AML sont obligatoires et doivent être effectuées par les solicitors, les agents immobiliers et les courtiers en prêt immobilier (UK Money Laundering Regulations 2017).
  • Offre de prêt immobilier (le cas échéant) : Une lettre d'offre de prêt formelle émanant de votre établissement prêteur, accompagnée des coordonnées du prêteur et de la confirmation du montant de l'apport.
  • Accord de principe (Agreement in Principle — AIP) : Délivré par l'établissement prêteur avant la formulation d'une offre formelle ; il atteste de la capacité d'emprunt de l'acquéreur auprès du vendeur et de l'agent immobilier.
  • Numéro de sécurité sociale britannique (National Insurance number) ou numéro d'identification fiscale : Peut être exigé par les prêteurs et les solicitors, notamment pour les non-résidents au Royaume-Uni.
  • Documents spécifiques aux biens en leasehold (le cas échéant) : Pour les biens en leasehold (bail emphytéotique), le solicitor du vendeur doit fournir un dossier d'information sur le leasehold, comprenant le bail, les comptes de charges de service, les détails du loyer foncier (ground rent) et l'assurance de l'immeuble.

Tous les documents doivent être fournis rapidement afin d'éviter tout retard dans la procédure de transfert de propriété (conveyancing). Les non-résidents peuvent être invités à fournir des copies certifiées conformes ou apostillées de leurs documents d'identité.

Vérifications juridiques et techniques

Contrôles du titre, du cadastre, de la conformité et de l’état réel du bien.

Avant l'échange des contrats sur un bien immobilier à Londres, les acquéreurs doivent s'assurer que toutes les vérifications juridiques et techniques nécessaires ont été effectuées. Ce processus est géré par le solicitor chargé de la transaction pour le compte de l'acheteur, avec l'intervention d'un expert indépendant.

  • Vérification du titre de propriété : Le solicitor examine les actes de propriété enregistrés auprès du HM Land Registry afin de confirmer la propriété légale du vendeur, d'identifier les charges, restrictions, clauses restrictives ou servitudes grevant le bien, et de s'assurer que le titre est valide et cessible.
  • Recherches préalables à la transaction : Un ensemble standard de recherches est commandé, comprenant : la recherche auprès de l'autorité locale (permis de construire, avis d'infraction, projets routiers) ; la recherche sur le réseau d'assainissement et d'eau (raccordement au réseau public d'égouts et d'alimentation en eau) ; la recherche environnementale (terrains contaminés, risque d'inondation, stabilité du sol) ; la recherche sur la réparation des chancels (responsabilité éventuelle de contribuer aux travaux d'entretien d'une église). Des recherches supplémentaires peuvent être requises selon la localisation et l'historique du bien. Le gouvernement vise un délai de traitement de 10 jours ouvrés pour les recherches auprès des autorités locales en 2025 (GOV.UK).
  • Questions adressées au vendeur : Le solicitor de l'acheteur adresse des questions formelles au solicitor du vendeur portant sur les limites du bien, les litiges, l'historique des permis de construire, les travaux réalisés, les garanties et les défauts connus.
  • Expertise du bien : Une expertise indépendante RICS est commandée par l'acheteur après l'acceptation de l'offre, mais avant l'échange des contrats (Peter Barry Surveyors). Un rapport HomeBuyer de niveau 2 convient aux biens classiques en état raisonnable ; une expertise bâtiment de niveau 3 est recommandée pour les biens anciens, de grande taille ou atypiques (RICS). Les conclusions de l'expertise peuvent révéler des défauts justifiant une renégociation du prix ou un retrait de l'offre.
  • Vérifications spécifiques aux biens en leasehold (le cas échéant) : Pour les biens en leasehold, le solicitor examine les termes du bail, la durée restante, les charges de service annuelles, la rente foncière, l'assurance de l'immeuble et les travaux importants éventuellement prévus. Les prêteurs exigent généralement une durée résiduelle minimale de 70 à 85 ans sur le bail au moment de l'acquisition.
  • Vérifications anti-blanchiment (AML) : Les solicitors, agents immobiliers et courtiers en prêts immobiliers sont légalement tenus de vérifier l'identité de l'acheteur et l'origine des fonds avant de poursuivre la transaction (UK Money Laundering Regulations 2017). L'acheteur doit fournir une pièce d'identité, un justificatif de domicile et un justificatif de l'origine des fonds.
  • Examen de l'offre de prêt : Le solicitor examine l'offre de prêt immobilier formelle et informe l'acheteur de toutes les conditions y étant attachées avant de lui conseiller de procéder à l'échange des contrats.

Financement des non-résidents

Apport, crédit, justificatifs et contraintes propres aux acquéreurs étrangers.

Les acheteurs non-résidents et ressortissants étrangers peuvent accéder à un financement hypothécaire britannique pour acquérir un bien immobilier à Londres, bien que les conditions et le choix de prêteurs soient plus restreints que pour les résidents au Royaume-Uni.

  • Limites du ratio prêt/valeur (LTV) : Les acheteurs non-résidents se voient généralement proposer un LTV maximum de 60 % à 75 %, ce qui implique un apport minimum de 25 % à 40 % du prix d'acquisition. Certains prêteurs, comme HSBC, peuvent proposer jusqu'à 85 % de LTV aux ressortissants étrangers répondant à des critères spécifiques de revenus et d'éligibilité (Wise, 2025 ; MortgageLane, 2025).
  • Conditions de revenus : Les prêteurs exigent généralement la preuve d'un emploi stable ou d'une activité indépendante. HSBC, par exemple, requiert un revenu annuel minimum de 50 000 GBP pour les salariés ou de 75 000 GBP pour les travailleurs indépendants pour les candidats non-résidents (Wise, 2025).
  • Statut de visa et de résidence : Les prêteurs exigent généralement un passeport valide et un visa britannique dont la validité résiduelle est d'au moins six mois à la date de la demande. Une durée de visa plus longue améliore généralement le choix de prêteurs et les conditions d'emprunt (MortgageLane, 2025).
  • Historique de crédit au Royaume-Uni : L'absence d'historique de crédit britannique constitue un obstacle fréquent. Construire un profil de crédit au Royaume-Uni en amont — via un compte bancaire britannique, un contrat de téléphonie mobile ou une carte de crédit — peut améliorer l'accès aux produits hypothécaires.
  • Courtiers spécialisés : Il est vivement recommandé de faire appel à un courtier en prêts immobiliers expérimenté dans les dossiers de ressortissants étrangers. Les courtiers peuvent identifier les prêteurs actifs sur ce segment et gérer efficacement les exigences documentaires.
  • Surtaxe SDLT : Les non-résidents britanniques qui acquièrent un bien résidentiel en Angleterre s'acquittent d'une surtaxe SDLT de 2 % en sus de tous les autres taux applicables (GOV.UK, 2025). Ce montant doit être intégré dans le budget total d'acquisition.
  • Risque de change : Les acheteurs dont les revenus ou l'épargne sont libellés dans une devise autre que la GBP doivent tenir compte de l'impact des fluctuations des taux de change sur l'apport personnel comme sur les remboursements hypothécaires.

Investissement et potentiel locatif

Demande locative, loyers, rendement indicatif et règles à anticiper.

Londres reste l'un des marchés immobiliers d'investissement les plus recherchés au monde, porté par une demande soutenue, une offre contrainte et une large population de professionnels. Les acquéreurs qui achètent un bien à titre d'investissement doivent évaluer à la fois le potentiel de plus-value en capital et les perspectives de revenus locatifs.

  • Rendements locatifs par secteur : Les rendements locatifs bruts varient considérablement à travers Londres. En 2025, les secteurs de l'est londonien, notamment Barking and Dagenham, Purfleet et East Ham, affichent certains des rendements les plus élevés, avec des chiffres de 6 % à plus de 7 % dans certains codes postaux. Le corridor Edmonton-Enfield (EN3, N9, N18) délivre des rendements d'environ 5,2 % à 5,7 %. Les secteurs centraux premium tels que St John's Wood (NW8) atteignent environ 5,0 % malgré des prix demandés moyens dépassant 1 300 000 £ GBP (Property Investments UK, septembre 2025).
  • Plus-value en capital : Les prix de l'immobilier londonien ont progressé d'environ 2 % en 2024 (SevenCapital, 2025) et l'indice des prix de l'immobilier du Royaume-Uni a enregistré une hausse annuelle de 4,7 % à décembre 2025 (GOV.UK). Les arrondissements périphériques, avec des prix d'entrée plus bas, ont affiché une croissance en pourcentage plus forte sur les périodes récentes.
  • Contraintes d'offre : Les livraisons de logements à Londres en 2024 ont atteint leur niveau le plus bas des années 2020, maintenant une pression structurelle à la hausse sur les valeurs dans la plupart des arrondissements.
  • Surcharge de SDLT pour les achats d'investissement : Les acquéreurs qui possèdent déjà un autre bien résidentiel s'acquittent d'une surcharge de SDLT de 5 % supplémentaire sur toutes les tranches (GOV.UK, à compter d'octobre 2024). Les résidents non britanniques paient une surcharge supplémentaire de 2 %. Ces coûts doivent être intégrés dans le calcul du rendement de l'investissement.
  • Considérations liées au leasehold : La grande majorité des appartements londoniens est vendue sous régime leasehold. Les acquéreurs doivent vérifier la durée de bail restante (les prêteurs exigent généralement au moins 70 à 85 ans restants), les charges de service annuelles et les conditions de ground rent avant d'acheter, car ces éléments influent directement sur la valeur à la revente et l'éligibilité au financement hypothécaire.

Méthode de négociation

Analyse du juste prix et arguments employés pour défendre l’offre d’achat.

Négocier l'achat d'un bien immobilier à Londres nécessite une bonne compréhension des dynamiques du marché local, de la situation du vendeur et du niveau de concurrence au moment de l'offre.

  • Analyser les ventes comparables : Avant de formuler une offre, consultez les prix de vente récents de biens comparables dans la même rue ou le même code postal, en utilisant les données du HM Land Registry (disponibles via Rightmove et Zoopla). Cela vous permet d'établir une base factuelle pour votre offre et votre négociation.
  • Évaluer la situation du vendeur : Savoir si le vendeur est engagé dans une chaîne de transactions, s'il a déjà trouvé un bien à acheter ou s'il est soumis à une contrainte de temps peut considérablement renforcer votre position de négociation. Un acquéreur sans chaîne, disposant d'un accord de principe de financement, se trouve dans une position nettement plus favorable.
  • Stratégie d'offre initiale : En 2025, une offre d'ouverture raisonnable se situe généralement 3 à 5 % en dessous du prix demandé, à ajuster en fonction de la concurrence locale et des conditions du marché. Sur des micro-marchés moins dynamiques, des décotes de 10 % ou plus peuvent être envisageables. La décote moyenne acceptée au Royaume-Uni est actuellement de 3 à 6 % (WiseNest, 2025).
  • S'appuyer sur les conclusions du diagnostic : Si le rapport d'expertise RICS identifie des défauts ou des travaux à réaliser, ces éléments constituent une base légitime pour renégocier le prix convenu après l'expertise, mais avant l'échange des contrats.
  • Limiter le risque de gazumping : En Angleterre et au Pays de Galles, la vente n'est juridiquement contraignante qu'à partir de l'échange des contrats. Le vendeur peut accepter une offre plus élevée d'un autre acquéreur (pratique dite du gazumping) à tout moment avant cet échange. Avancer rapidement dans la procédure de transfert de propriété permet de réduire ce risque.
  • Offres sous pli scellé : Dans les secteurs très demandés ou pour des biens attractifs, l'agent immobilier peut organiser une procédure d'offres sous pli scellé (meilleure offre finale). Dans ce cas, les acquéreurs soumettent leur offre maximale avant une date limite fixée, sans connaître les offres concurrentes. Il est essentiel d'analyser attentivement les ventes comparables avant de soumettre votre offre.
  • Négocier au-delà du prix : Envisagez de négocier la date de réalisation de la vente, les équipements et installations inclus, ou une contribution aux frais d'expertise — notamment si le vendeur est motivé pour conclure rapidement.

Honoraires et contenu de la prestation

Mode de rémunération, services inclus et éventuels frais complémentaires.

Lors de l'achat d'un bien immobilier à Londres, plusieurs honoraires professionnels sont à prévoir. Comprendre ce que couvre chaque prestation permet aux acquéreurs d'établir un budget précis et de choisir les bons interlocuteurs.

  • Honoraires de l'agent immobilier (à la charge du vendeur) : En Angleterre, la commission de l'agent mandaté par le vendeur est réglée par le vendeur, et non par l'acheteur. Le taux de commission moyen au niveau national est d'environ 1,42 % du prix de vente (SAM Conveyancing, 2024–2025), bien que les taux puissent être plus élevés à Londres pour les agences proposant un service complet. L'acheteur ne paie pas ces honoraires.
  • Agent acheteur / chasseur immobilier (optionnel) : Certains acquéreurs, notamment les acheteurs internationaux, font appel à un chasseur immobilier pour rechercher, présélectionner et négocier en leur nom. Les honoraires d'un chasseur immobilier sont généralement calculés en pourcentage du prix d'acquisition (couramment 1 à 2 % plus TVA) ou sous forme d'un forfait de mission plus un honoraire de succès. La prestation comprend : la recherche de biens, l'analyse de marché, la coordination des visites, la stratégie d'offre et la négociation.
  • Honoraires du solicitor (notaire/avocat en droit immobilier) : Les frais juridiques pour un achat à Londres s'échelonnent d'environ 1 350 £ à 3 500 £ GBP plus TVA selon la valeur du bien et la complexité du dossier (Osbornes Law, 2025). La prestation couvre : l'examen du projet de contrat et des titres de propriété, la formulation et le traitement des demandes d'informations, la commande et l'analyse des recherches administratives, le conseil sur l'offre de prêt hypothécaire, la gestion de l'échange de contrats et de la finalisation de la vente, le règlement du Stamp Duty Land Tax (SDLT) auprès de HMRC, ainsi que l'enregistrement du titre de propriété auprès du HM Land Registry.
  • Débours : Frais versés à des tiers par l'intermédiaire du solicitor, incluant les recherches auprès de la collectivité locale, les vérifications relatives à l'assainissement, à l'environnement, aux droits de Chancel, aux risques d'inondation et à l'urbanisme — soit environ 500 £ GBP au total (Osbornes Law, 2025). Les frais d'enregistrement au Land Registry s'ajoutent à ce montant et sont calculés selon un barème progressif basé sur le prix d'acquisition.
  • Expertise immobilière : Un rapport d'expertise indépendant RICS est commandé par l'acheteur. Un HomeBuyer Report de niveau 2 ou un Building Survey de niveau 3 coûte environ 400 £ à 1 500 £ GBP selon la superficie, l'ancienneté du bien et le type d'expertise (RICS ; SurveyMatch, 2025).
  • Honoraires du courtier en prêt immobilier (le cas échéant) : Certains courtiers facturent des honoraires pour leur prestation ; d'autres sont rémunérés par commission versée par le prêteur. Il convient de clarifier la structure tarifaire avant de mandater un courtier.

Préparez votre achat immobilier

Décrivez votre projet, votre budget et vos critères. Un chasseur local peut rechercher les biens, organiser les visites, vérifier les informations et vous accompagner pendant la négociation.

Décrire mon projet

Comment ça marche ?

1

Nous sélectionnons le meilleur chasseur immo à Londres pour votre projet.

2
Votre chasseur immo recherche le bien idéal selon vos critères.
Il a accès à 100 % du marché, y compris le fameux off-market.
3
Il réalise les visites, certaines sans vous, d’autres avec vous, en physique ou à distance.
4
Il négocie le prix et les conditions.
Le chasseur est toujours à 100% du côté de l’acheteur.
5
Il vous accompagne jusqu’à à la signature de tous les documents, pour éviter les pièges.
Couple allongé sur le lit, pieds contre la tête de lit, s'enlaçant et regardant l'un l'autre.

Nos chasseurs à travers le monde !

Remoters continue de se developper !
Nous recrutons de nouveaux chasseurs, n’hésitez pas à postuler.
Carte du monde en trois panneaux avec des marqueurs rouges indiquant des emplacements en Amériques, Europe, Afrique et Asie.Je postule

Foire aux questions

Une main portant un bracelet noir pointe sur l'écran d'un ordinateur portable tandis qu'une autre main tape.

Pourquoi faire appel à un chasseur immobilier français à Londres ?

Une recherche de logement efficace nécessite de l’organisation, du temps et un investissement personnel. Pour un achat à l'étranger, il y a par ailleurs le risque d'être perdu face à la réglementation locale qui diffère de ce qui se passe en France (avec les notaires, le cadastre, la fiscalité, etc.). Heureusement, vous avez la possibilité de déléguer votre recherche à un chasseur immobilier. Cela vous permet de gagner du temps (fini les consultations de listings d'offres, vous vous consacrez à des visites utiles) et économiser de l’argent (une partie de la mission de votre chasseur c'est de réduire les prix). Mais surtout de gagner en sérénité, avec quelqu'un qui comprend les questions que vous vous posez 🧘

Si le projet est réaliste, le chasseur immobilier élabore avec son client un cahier des charges précis, il recherche, évalue et sélectionne les biens susceptibles d’intéresser son client acheteur. Le chasseur immobilier qualifie les annonces en vérifiant les points qui ne figurent pas dans l’annonce. Il visite le bien, parfois seul, parfois avec son client, recueille et vérifie les documentations légales liées à la législation locale, et il et rédige les comptes-rendus de visite 🏠

Il fait bénéficier à son client acheteur de son réseau pour faciliter au mieux les aspects légaux et logistiques de l'acquisition. Notamment, les visites et la signature prennent souvent la forme d'un séjour sur place que le chasseur peut aider à organiser.

En bref, le chasseur immobilier apporte un accompagnement sur mesure à son client, de A à Z. Il est votre allié pour réaliser votre acquisition, le fait qu'il soit français, et inséré dans le marché local, est la meilleure garantie de réaliser votre projet dans des conditions optimales.

Une personne porte une chemise à carreaux et utilise une calculatrice bleue sur un bureau en bois.
Combien coûte le service des chasseurs immo Remoters ?

Remoters propose des chasseurs immo dans le monde entier. Le monde entier, c'est grand 😂! Les prix des biens que nous proposons varient de 500 à 20 000 € du m2 😱

Difficile dans ces conditions d'appliquer une tarification uniforme. Nous avons donc fait le choix de laisser la liberté à nos chasseurs déterminer leurs tarifs. Prenez contact avec eux, ils vous expliqueront leurs conditions, et vous pourrez mesurer par vous-même les bénéfices que vous pourrez en tirer.

Mais surtout, ne négligez pas que les frais de votre chasseur sont largement compensés par l'optimisation du prix d'achat, et la limitation du risque juridique.

Main tenant des clés avec un porte-clés en forme de maison, près d'une serrure.
Est ce que j'aurai accès à l'intégralité des offres du marché ?

Pour schématiser, il existe 3 types d'offres sur le marché immobilier :

🪧 les offres d'agences

🏠 les offres de particulier

🥷 le fameux "off market", c’est à dire les offres non-publiées

En réalisant vos recherches par vous même, vous aurez sûrement accès aux deux premiers. Encore faut il bien connaître les sites qui recensent l'intégralité des offres, et ne pas tomber dans les pièges des agences qui publient de fausses annonces (carrément fausses, ou juste périmées) dans le but d'attirer le chaland.

Nos chasseurs vous proposeront les 3 types d’offres, vérifiées avant de vous être présentées, et donc un accès à 100 % des offres du marché.

Les acquéreurs ont souvent tendance à vouloir à tout prix trouver des offres off-market. Ne vous y trompez pas : le off market, ce ne sont pas des biens qui restent cachés au marché sur le long terme : aucun vendeur n'accepterait ça. C'est surtout la possibilité de proposer un bien avant sa publication et donc de faire une proposition avant tout le monde. Un bon chasseur immobilier est capable de multiplier les opportunités off market, grâce à son tissu de relation avec des agences ou des particuliers.

Cuisine moderne avec évier double, robinet chromé, cuisinière à gaz et décorations vertes et citrons jaunes.
Chasseur immo vs Agent immo

Dans le cas d'une recherche immobilière à l'étranger, votre besoin c'est un chasseur immobilier 🕵️‍♀️

L'agent immobilier travaille pour le vendeur via un mandat de vente. ☹️‍

Le chasseur immobilier travaille pour l'acheteur via un mandat de recherche. 😀

L’agent immobilier est en recherche de mandats de vente à commercialiser pour les proposer aux potentiels acheteurs. Le chasseur immobilier n’a rien à vendre. Il recherche un bien spécifique, correspondant à un cahier des charges précis, le vôtre, auprès des particuliers et des professionnels.

L’agent immobilier conseille son client vendeur, et l’assiste jusqu’à la réalisation des formalités, dans l'intérêt du vendeur. Le chasseur immo conseille son client acheteur, et l’assiste jusqu’à la réalisation des formalités, dans l'intérêt de l'acquéreur.

Un homme en costume tenant une petite maison colorée dans sa main devant une calculatrice.
Comment choisir le bon chasseur immobilier ?

Le meilleur chasseur immobilier sera in fine celui qui vous aura permis d'acheter le bien immobilier qui répond à la plupart de vos critères et ceci, à un prix optimisé.

Ses honoraires se doivent d'être raisonnables. Il faut que ce soit une opération financière positive pour vous (que ses honoraires soient largement compensés par l'optimisation du prix que vous obtiendriez par vous-même) 🤑

Dans le cas d'une acquisition à l'étranger, nous sommes persuadé que le meilleur choix est de faire appel à un chasseur Français, implanté dans le tissu local depuis plusieurs années.Vous réduisez ainsi les risques d’incompréhension, tout en maximisant les chances que le chasseur vous trouve des bons plans que seuls les locaux connaissent.

Deux mains d'hommes serrées en signe de poignée de main, fond beige neutre.

Et si je veux devenir chasseur immobilier pour Remoters à Londres ?

Il vous faut :

🧙‍♂️ Une solide expérience de l'immobilier local,

🌐 Des réseaux pour proposer une grande variété d'offres,

⚖️ Une connaissance approfondie de la législation,

💸 Une solide aptitude à la négociation.

🛎️ Et surtout, une grande envie de vous mettre au service des projets immobiliers de nos clients.

Si vous vous reconnaissez dans ce portrait, on ne peut que vous encourager à postuler, on sera heureux de vous compter parmi nous.

Button TextButton Text